

社長の『社外戦略担当役員(CSO)』の役割を
高卒初任給以下で価値提供する!
キャッシュフロー経営導入支援パートナー
丸山です。
「キャッシュフロー経営」を導入されている
中小企業の会社の社長が経営目標を描いたり、
業績を社員と確認、改善する時に使う
「お金のブロックパズル」活用法をご紹介します
会社が倒産する時は
赤字になったからではない
「売上はあるのに、お金が足りない……」
「来月の支払い、大丈夫だろうか?」
「銀行に融資をお願いしたいけれど、
断られたらどうしよう……」
中小企業の経営者であれば、一度はこんな不安を
感じたことがあるのではないでしょうか。
特に怖いのが、資金ショートです。
会社は黒字でも、手元のお金がなくなれば、
仕入先への支払い、従業員の給与、税金、
借入金の返済などができなくなります。
つまり、
「利益が出ている会社=お金に困らない会社」
ではありません。
会社を倒産させないために重要なのは、利益だけ
ではなく、「お金がいつ入ってきて、
いつ出ていくのか」を把握することです。

銀行は
「お金がなくなってから行く所」
ではない
そして、もう一つ重要なのが、
銀行を資金が足りなくなった時だけ頼る
相手にしないこと。
資金ショートを防ぐためには、資金が足りなく
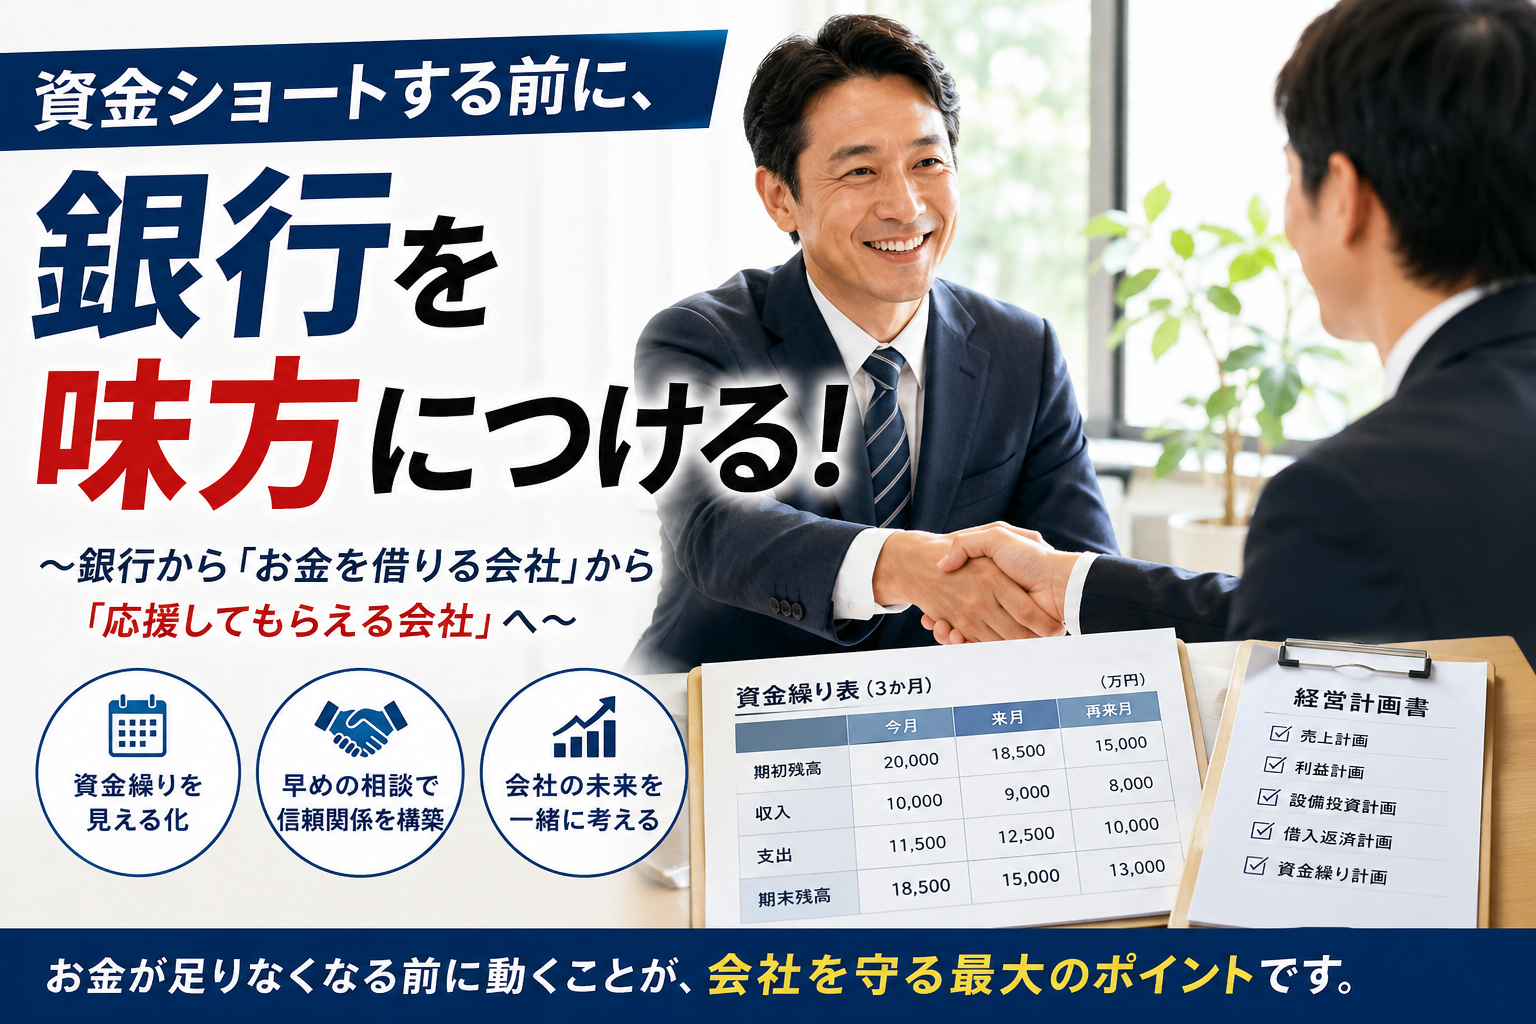
なる前から銀行を味方につけておく事が大切です
こんな経営者の方はいないでしょうか。
「お金が足りなくなったら銀行に
相談すればいい」
実は、これは非常に危険な考え方です。
なぜなら、銀行から見れば、
「なぜ、もっと早く相談して
くれなかったのですか?」
となるからです。
例えば、手元資金が3,000万円ある会社が
あるとします。
毎月500万円のお金が出ていく会社なら、
単純に考えて6か月分の資金があります。
この段階なら、まだ時間があります。
ところが、資金が500万円まで減ってから、
「来月の支払いができません。
2,000万円貸してください」
と言われたらどうでしょうか。
銀行からすると、
「なぜ、ここまで資金が減るまで
相談しなかったのか?」
という話になります。
融資の判断に必要な時間もありません。
だからこそ、
「お金がなくなってから銀行に相談する」
のでは遅いのです。

銀行が知りたいのは
「過去」だけではない
銀行との付き合いで、多くの社長が考えるのは
決算書です。
「決算書の数字が良ければ融資してもらえる」
確かに決算書は重要です。
しかし、銀行が見ているのは決算書
だけではありません。
重要なのは、
「この会社は、これからどうなるのか?」
ということです。
例えば、
・売上は今後どうなるのか?
・利益はどれくらい残るのか?
・借入金は返済できるのか?
・設備投資の予定はあるのか?
・運転資金は足りるのか?
・資金繰りに問題はないのか?
こうした事を銀行が理解できる会社は、銀行との
コミュニケーションが取りやすくなります。
逆に、
「決算書を渡して終わり」
「融資が必要になった時だけ銀行に行く」
という会社では、銀行側も会社の実態を
把握しにくくなります。

銀行を味方につける会社は
悪い情報も早く伝える
ここが非常に重要です。
銀行を味方につけるためには、
良い情報だけを伝えてはいけません。
むしろ、
「今期は売上が落ちそうです」
「大口取引先の受注が減っています」
「設備投資を予定しています」
「今後、運転資金が増えそうです」
といった情報を早めに伝えることが大切です。
なぜでしょうか?
銀行にとって一番困るのは、
「突然、会社の状況が悪くなること」
だからです。
早い段階で状況を共有してもらえれば、
「では、どう対応しましょうか」
という話ができます。
しかし、資金が底をついてから、
「実は資金が足りません」
と言われれば、対応できる選択肢が
一気に少なくなります。

資金繰り表は
「銀行を味方につける道具」
になる
そこで重要になるのが、
資金繰り表です。
資金繰り表というと、
「経理担当者が作るもの」
と思っている社長もいるかもしれません。
しかし、本来は社長自身が見ておきたい資料です
なぜなら、
「いつ、お金が足りなくなる可能性があるのか」
が分かるからです。
例えば、
現在の預金残高が2,000万円。
来月に、
・仕入支払い 800万円
・給与 500万円
・借入返済 150万円
・税金 50万円
合計1,500万円の支払いがあるとします。
一方で、入金予定が1,000万円しかなければ
2,000万円+1,000万円-1,500万円
=1,500万円
となります。
一見すると、まだ余裕があります。
しかし、その翌月に大きな設備投資が
あったらどうでしょうか。
さらに売掛金の回収が遅れたらどうでしょうか。
資金繰り表を毎月確認していれば、
「3か月後に資金が厳しくなる」
ということを事前に発見できます。
これが非常に重要なのです。
「3か月後に足りない」と分かれば、間に合う
例えば、資金繰り表を見て、
「3か月後に1,000万円不足する」
と分かったとします。
この段階なら、いろいろな対策を考えられます。
・銀行に融資を相談する
・借入条件を見直す
・設備投資の時期をずらす
・不要な支出を減らす
・売掛金の回収を早める
・仕入先との支払条件を相談する
・在庫を減らす
・利益率を改善する
つまり、
「資金ショートする前に対策できる」
のです。
ところが、
「来週の支払いができない」となってからでは、
できることが限られてしまいます。
だから資金繰りでは、
「今いくらあるか」よりも、
「これからいくら必要になるか」
を見ることが重要なのです。

銀行に「融資してください」
だけではもったいない
銀行に相談するとき、
「1,000万円貸してください」
だけでは、銀行も判断しにくいでしょう。
それよりも、
「現在の資金残高は○○万円です」
「今後3か月の入出金予定はこうなっています」
「○月に設備投資があります」
「そのため、一時的に1,000万円ほど資金が
不足する見込みです」
「設備投資後は、毎月○○万円のキャッシュを
生み出す予定です」
と説明できればどうでしょうか。
銀行側から見ても、
「なぜ、その融資が必要なのか」
が分かります。
これが「銀行を味方につける」という事です。

銀行には「お願い」ではなく
「経営計画」が有効
銀行との面談で、
「とにかくお金を貸してください」
ではなく、
「経営計画はこうなっています。
そのために、この資金が必要です」
と説明できる会社になることが重要です。
例えば、
「売上を20%増やします」
という計画があるなら、
売上が20%増える。
↓
仕入などの変動費も増える。
↓
必要な運転資金も増える。
↓
そのため、○○万円の資金が必要になる。
というところまで考えておく。
これが経営者の仕事です。
「売上が増えれば、お金も増える」は本当か?
ここにも注意が必要です。
例えば、
売上を1,000万円増やしたとします。
「売上が1,000万円増えたから、
会社のお金も1,000万円増える」
わけではありません。
売上を増やすためには、
仕入、外注費、人件費、広告費、設備投資など、
さまざまな支出が発生します。
場合によっては、
売上を増やした事で、逆に資金繰りが苦しくなる
ことさえあります。
特に製造業などでは、
「材料を仕入れる」
↓
「製品を作る」
↓
「販売する」
↓
「売掛金を回収する」
という時間差があります。
この時間差を埋めるための資金が、
運転資金です。
だからこそ、
「売上を増やすぞ!」
だけではなく、
「売上を増やすのに、いくらのお金が必要?」
まで考える必要があります。

ドンブリ経営では
銀行を味方につけにくい
ここで「ドンブリ経営」の問題が出てきます。
ドンブリ経営とは、
「売上は分かっている」
「利益も何となく分かっている」
「でも、実際いくらお金が残るのか分からない」
という経営です。
この状態では、
「設備1,000万円で買って大丈夫なのか?」
「営業マンを1人採用して大丈夫なのか?」
「売上を20%増やしたら、
いくら資金が必要なのか?」
「銀行から2,000万円借りたら、
返済できるのか?」
といった経営判断が難しくなります。
そして、社長自身が分からないことを、
銀行に説明することもできません。

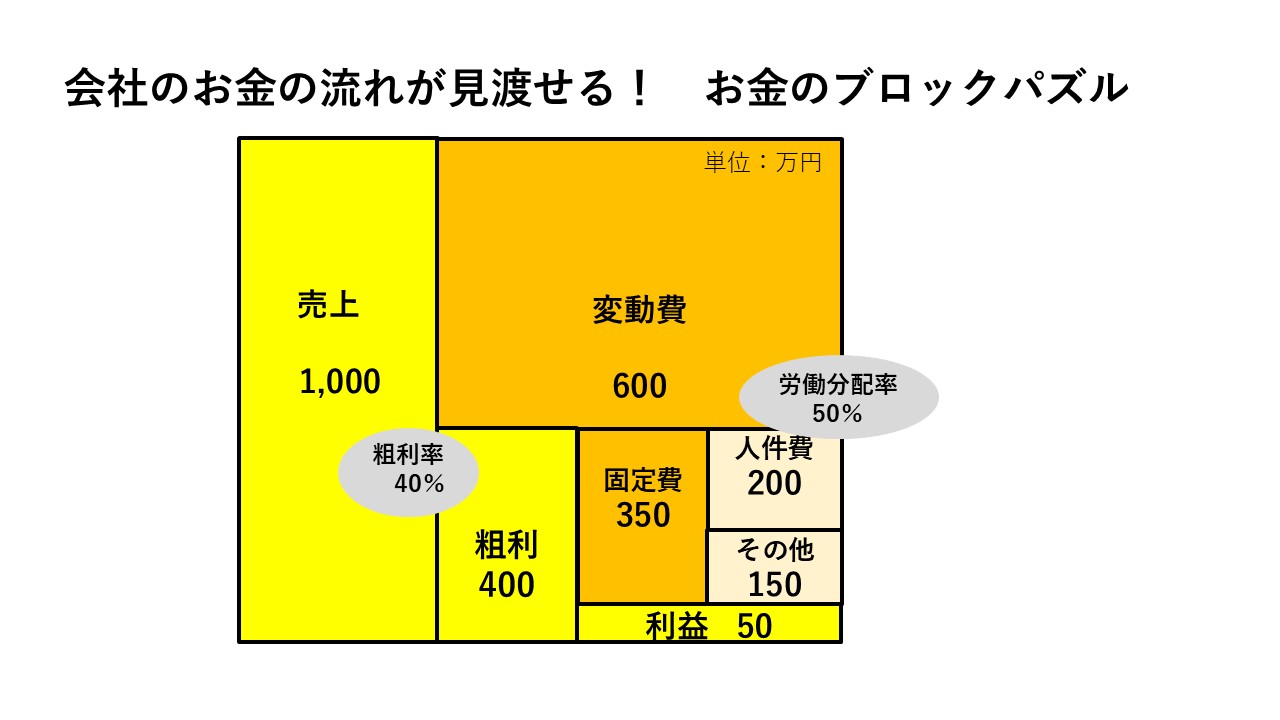
「お金のブロックパズル」
で見える化する
そこで役立つのが、
「お金のブロックパズル」
という考え方です。
例えば、
売上1,000万円。
そこから変動費600万円を引くと、
粗利益は400万円。
そこから固定費350万円を引くと、
利益は50万円です。
つまり、
売上1,000万円の会社でも、最終的に残る利益は50万円
ということが、一目で分かります。
さらに、
「売上を1,000万円増やしたら?」
「営業マンを1人採用したら?」
「設備を1,000万円で購入したら?」
「銀行から2,000万円借りたら?」
という経営判断を数字で考えられる様になります
これは銀行とのコミュニケーションにも
役立ちます。
銀行に
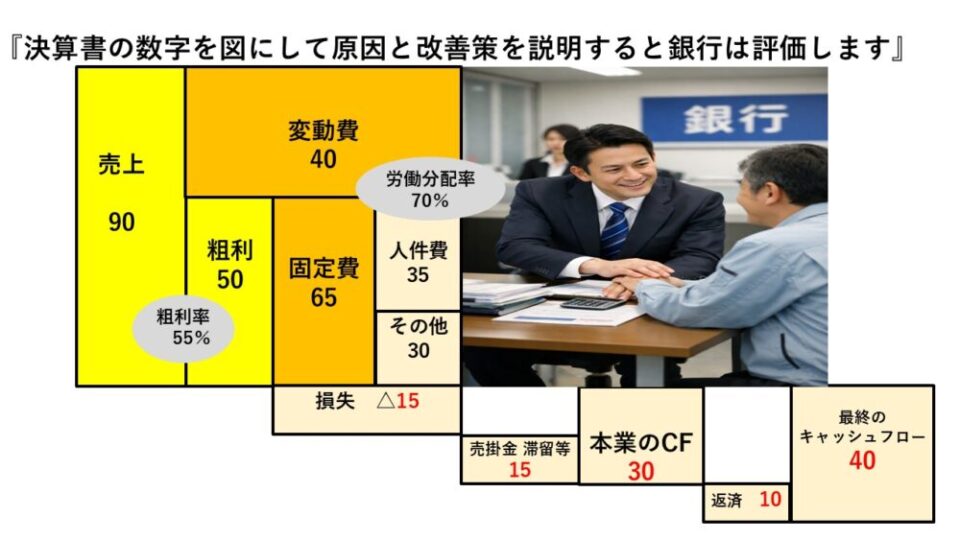
「この会社なら貸せる」
と思ってもらう
銀行を味方につけるために必要なのは、
「銀行に好かれること」
ではありません。
大切なのは、
「この会社なら貸したお金を返してくれそうだ」
と銀行に理解してもらうことです。
そのためには、
・自社の数字を社長が理解している
・資金繰りを把握している
・今後の経営計画がある
・借入金の返済計画がある
・悪い情報も早めに伝える
・必要な資金を早めに相談する
こうした姿勢が重要になります。
銀行から見れば、
「何を考えているのか分からない会社」
よりも、
「自社の数字を理解し、先の資金繰りまで
考えている会社」
の方が、当然ながら付き合いやすい会社です。
資金ショートは
「突然起こる」のではない
ところで、
資金ショートは本当に突然起こるのでしょうか?
もちろん、予想外の事故や災害などもあります。
しかし、多くの場合、
資金ショートの兆候は、その前から出ています。
売上が減っている。
利益率が落ちている。
売掛金の回収が遅れている。
在庫が増えている。
借入金の返済負担が重くなっている。
設備投資が増えている。
税金の支払いが近づいている。
こうした小さな変化を見逃しているうちに、
「気がついたらお金がない」
という状態になってしまいます。
だからこそ、
「資金ショートを防ぐ最大のポイントは、
早く気づく事」
そして、
早く相談すること。
なのです。

銀行を
「最後の砦」にしない
銀行は、
「困ったときに何とかしてくれる最後の砦」
ではありません。
むしろ、
「困る前から相談しておくパートナー」
と考えたほうがいいでしょう。
資金が十分にあるときから、
「今期はこういう経営をします」
「この設備投資を考えています」
「売上をこう伸ばしていきます」
「そのために、これくらいの資金が
必要になります」
と伝えておく。
そうすれば、銀行も会社のことを理解できます。
そして、
「それなら、このタイミングで融資を
検討しましょう」
という話につながりやすくなります。

まとめ
資金ショートを防ぐのは「銀行との関係」と
「数字の見える化」
会社を守るために必要なのは、
単に「お金を借りること」ではありません。
重要なのは、
「お金が足りなくなる前に気づくこと」
そして、
「必要になる前に銀行へ相談すること」
です。
そのためには、
自社の利益構造を理解する
資金繰りを毎月確認する
数か月先の資金残高を予測する
必要な資金を早めに把握する
銀行に経営状況を定期的に伝える
良い情報だけでなく悪い情報も早めに伝える
この習慣を身につけることです。
そして、何より大切なのは、
「銀行にお金を借りに行く会社」から、
「銀行に応援してもらえる会社」へ変わる事。
そのためには、社長自身が会社のお金の流れを
理解する必要があります。
「売上はいくらか?」
だけではなく、
「その売上から、いくらのお金が残るのか?」
そして、
「この先、お金は足りるのか?」
まで見える様にする。
これが、ドンブリ経営から脱却し、
資金ショートを防ぐ経営
につながります。
会社のお金の不安から解放されるために、
まずは「今いくらあるか」だけではなく、
「3か月後、6か月後にいくら残っているのか」
を確認してみてください。
資金ショートを防ぐ第一歩は、
未来のお金を見ることです。

【最初の一歩はこちら】
[脱★ドンブリ経営実践 zoom無料勉強会]
お金のブロックパズルの描き方を体験する90分。
↓ ↓ ↓ ↓ ↓ ↓ ↓ ↓ ↓ ↓ ↓ ↓ ↓
https://peraichi.com/landing_pages/view/8kdl2

あなたの「やりたい事」を形にするために、会社
の数字と状況を整理する事から始めませんか?
[お困りごとzoom無料コーチング]
質問に答えるだけで課題と解決策に気づけます
(所用約30分)

▶ お問い合わせ・無料相談のお申し込みはこちら
投稿者プロフィール

-
丸山未来経営研究所(経産大臣認定 経営革新等認定機関) 所長 /大手自動車部品メーカーを経て独立。中小企業の社長の「ビジョン」を言語化し経営数字で裏付けするキャッシュフロー経営導入支援が専門。
社長の「社外NO2」の役割を新入社員の給料以下の報酬で意思決定に関わるキャッシュフロー経営導入支援パートナーとして活動中。
最新の投稿
 丸山未来経営研究所からのお知らせ2026年9月2日『脱★ドンブリ経営実践セミナー』 埼玉県 越谷市 2026 9/19
 脱ドンブリ経営2026年9月1日ドンブリ経営は危険!中小企業の資金ショート3つの兆候と回避方法
 脱ドンブリ経営2026年8月26日資金ショートする前に、銀行を味方につける!
 脱ドンブリ経営2026年8月19日ドンンブリ経営から脱却したいなら「お金のブロックパズル」を学ぼう